Forventet økonomisk vekst
IMFs prognose for India i 2026, sammenlignet med 4,6 % for Kina.
IMF · 2026Hvorfor India
India kombinerer produksjonsskala, ingeniørkompetanse, en arbeidsfør befolkning på over én milliard og et stadig viktigere forhold til europeisk industri.
Muligheten handler ikke om å flytte alt til India. Den handler om å vite hvor India gir kjøperen et sterkere strategisk alternativ.
India-caset
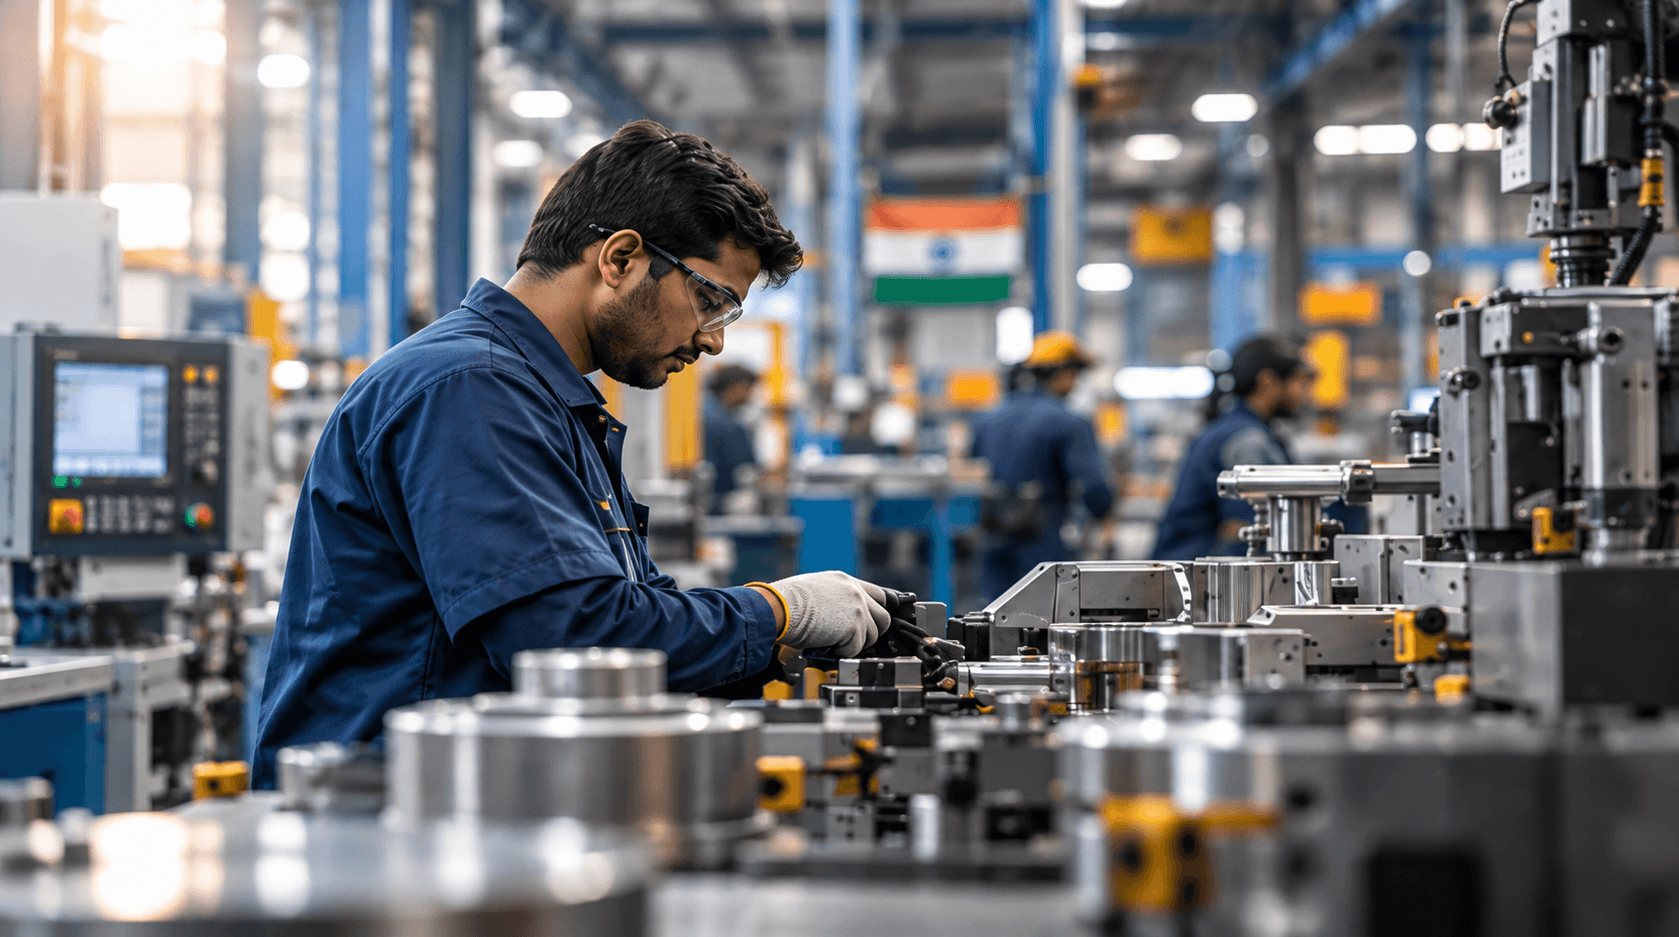
India er ikke lenger bare en historie om lavkostsourcing. Relevansen kommer fra kombinasjonen av industriell dybde, arbeidsstyrkens størrelse, vekst og sterkere kommersielle bånd til Europa.
IMFs prognose for India i 2026, sammenlignet med 4,6 % for Kina.
IMF · 2026Personer i alderen 15–64 år i India i 2025 — litt flere enn i Kina.
World Bank / UN · 2025Indias produksjonsverdi målt i løpende amerikanske dollar i 2025.
World Bank · 2025Bilateral varehandel mellom India og EU i 2025.
European Commission · 2025Omtrentlig antall europeiske selskaper som allerede opererer i det indiske markedet.
European CommissionIndia og Kina
Kina er fortsatt verdens dominerende produksjonsbase. India trenger ikke å være større enn Kina for å være strategisk verdifullt i en europeisk sourcingportefølje.
For mange kjøpere er det sterkeste argumentet ikke India i stedet for Kina — men India ved siden av Kina.
Industrielle India
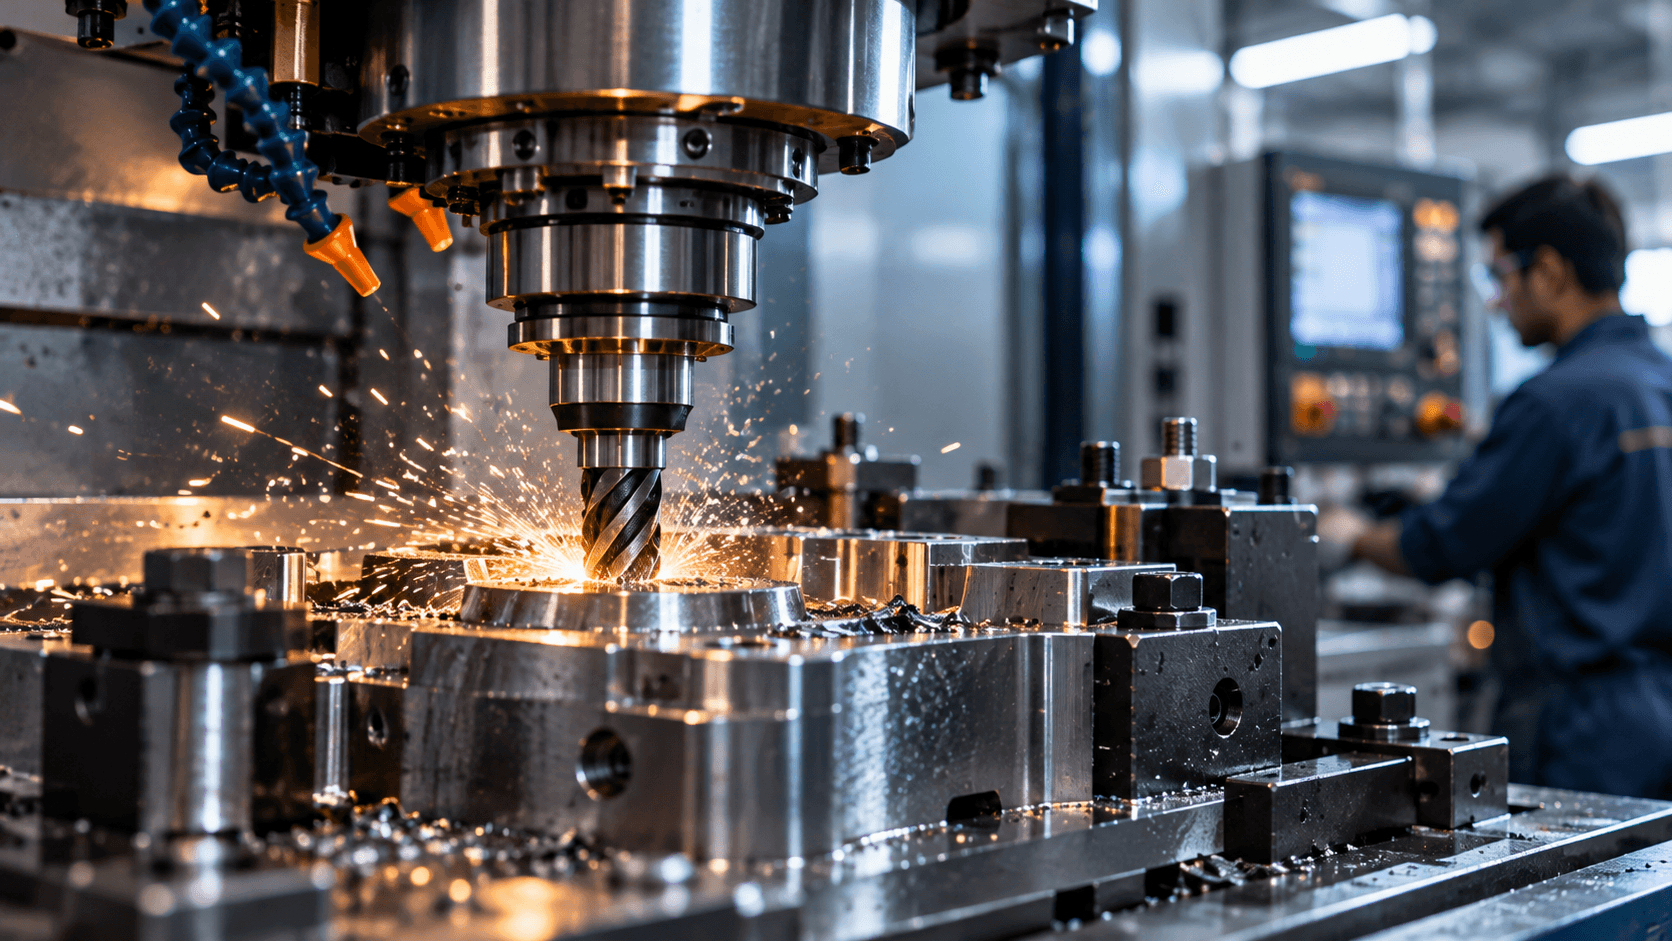
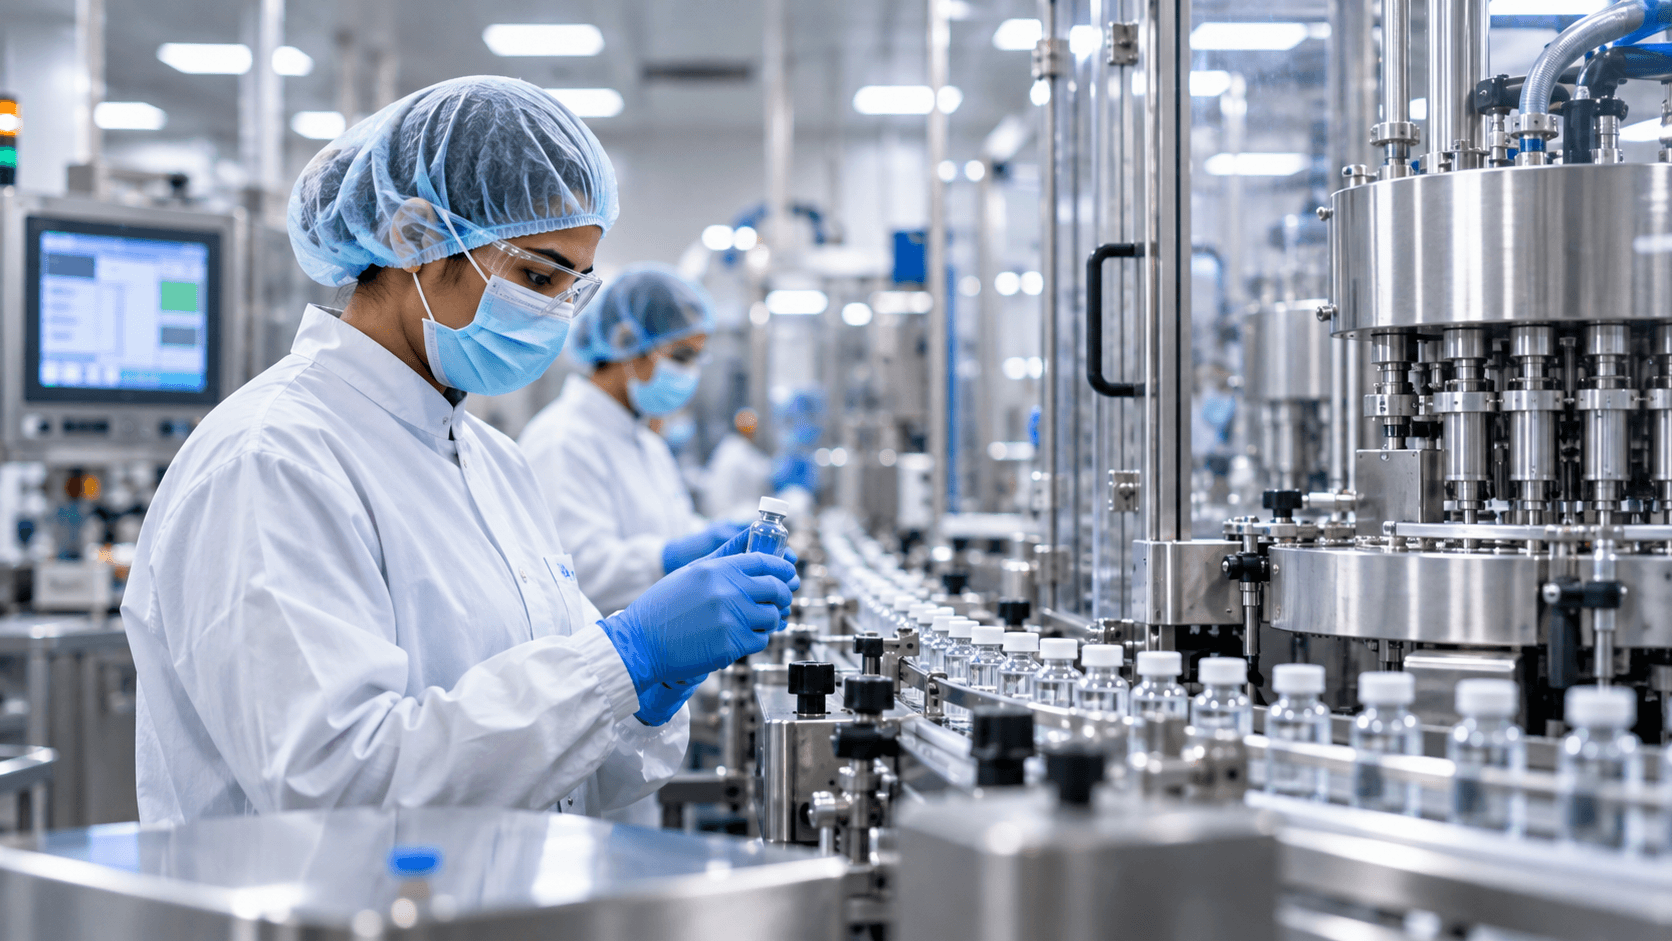
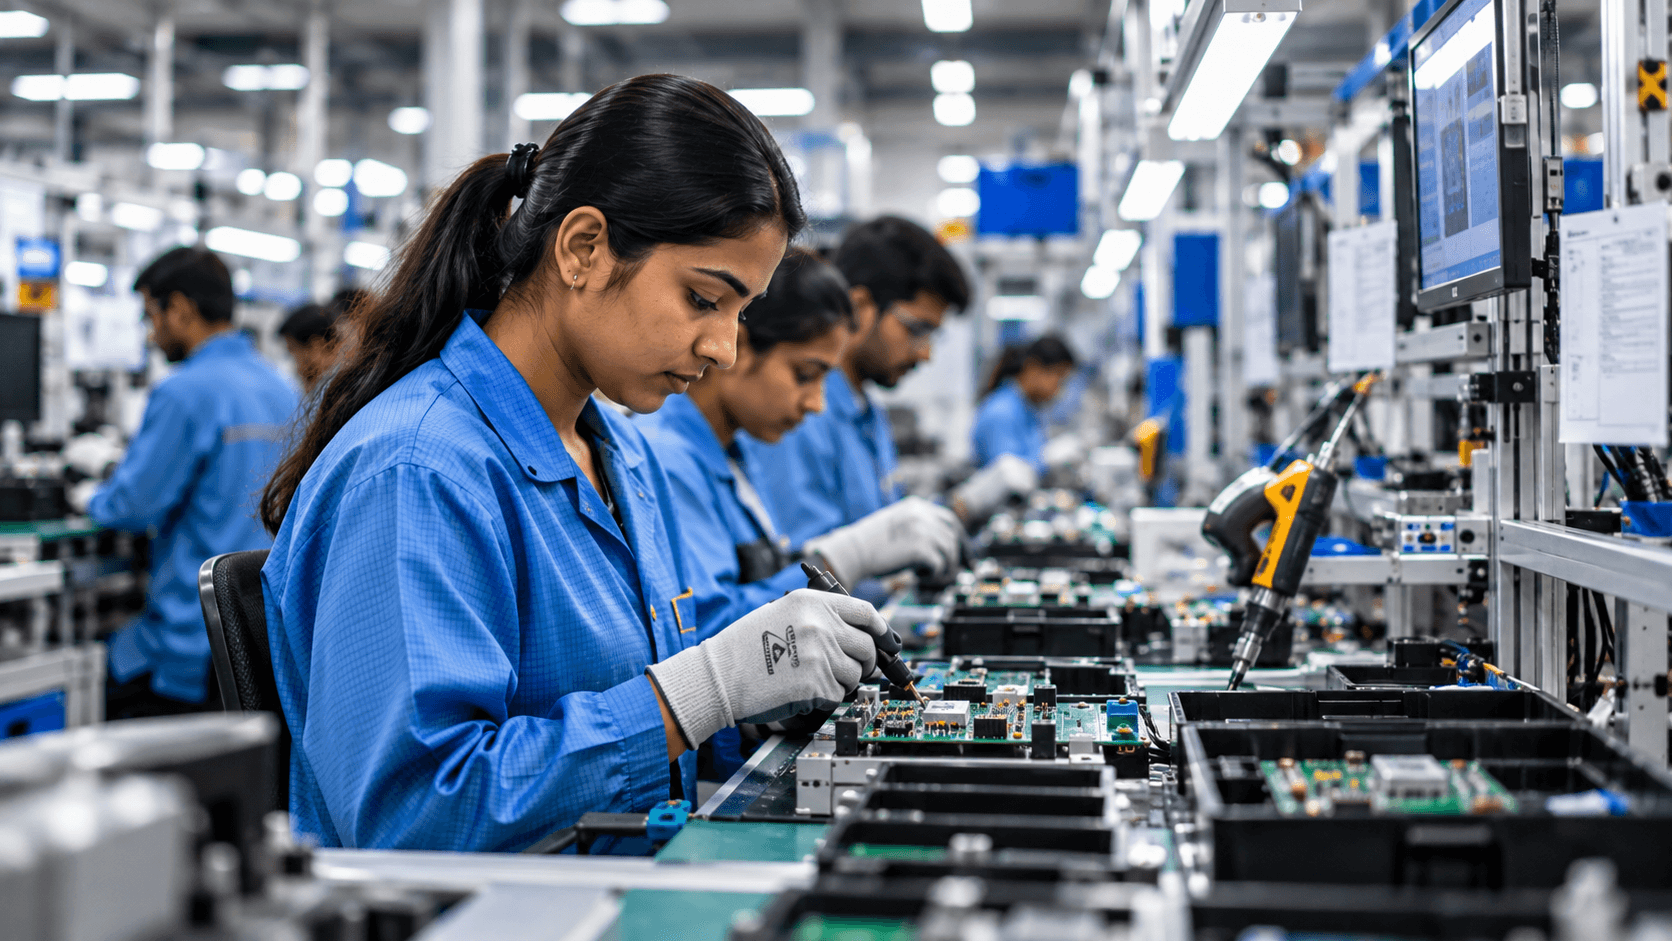
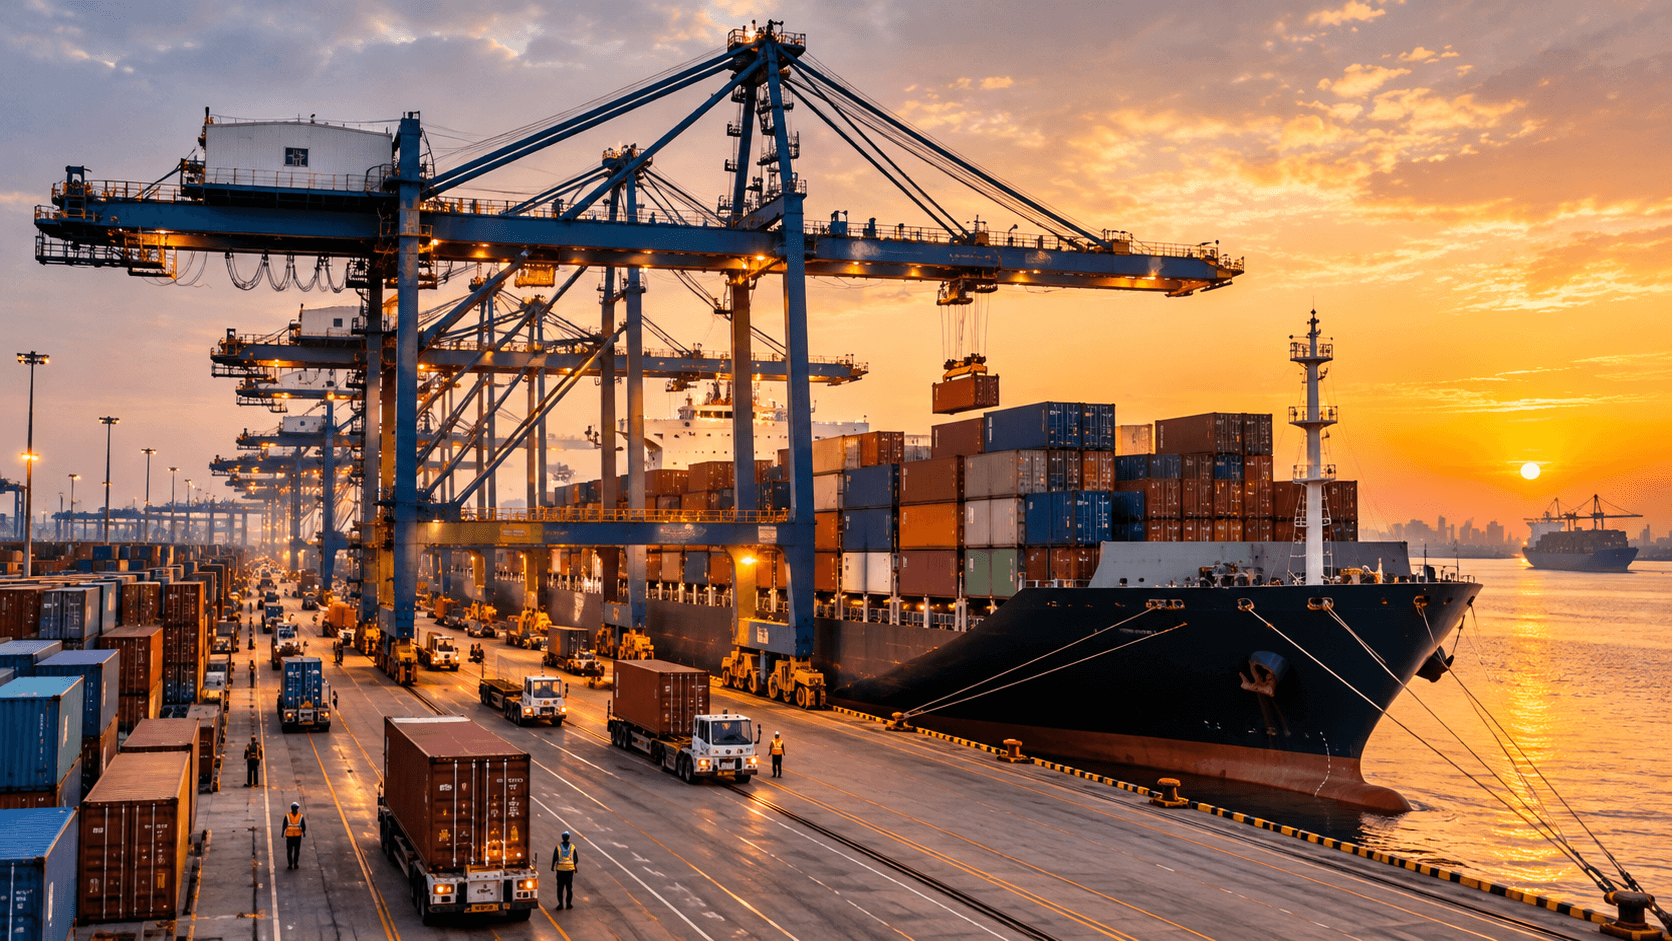
Indias sourcingmulighet spenner over modne ingeniørklynger, regulert produksjon, fremvoksende elektronikkøkosystemer og store eksportlogistikknettverk.
Der India blir overbevisende
Ingen av disse fordelene garanterer et godt sourcingresultat. Samlet forklarer de hvorfor India fortjener en plass i flere europeiske sourcingstrategier.
India vokser raskere enn mange store industriland, noe som skaper ny kapasitet, investeringer og leverandørambisjoner.
Indias befolkning i arbeidsfør alder er nå litt større enn Kinas, og gir en langsiktig base for arbeidskraft og ingeniørkompetanse.
India lar kjøpere redusere konsentrasjonen mot ett land uten å flytte sourcing til et produksjonsmarked som mangler reell industriell dybde.
Varehandel mellom EU og India, europeiske investeringer og de ferdigforhandlede FTA-forhandlingene peker mot tettere kommersiell integrasjon over tid.
Engineering, legemidler, kjemikalier, tekstiler, mat, emballasje og en voksende elektronikkbase skaper flere innganger til sourcing.
Avtalen gikk inn i EUs godkjenningsprosess i september 2026. Den har ennå ikke trådt i kraft.
EUs beholdning av utenlandske direkteinvesteringer i India · 2024
Europa × India
Europeiske selskaper starter ikke fra null i India. Handel, investeringer og institusjonelle bånd kobler allerede de to industrimarkedene sammen.
Varehandelen mellom EU og India nådde omtrent €118 milliarder i 2025 og har vokst 83,7 % det siste tiåret.
FTA-forhandlingene ble avsluttet i januar 2026, og Europakommisjonen foreslo signering og inngåelse i september 2026.
Rundt 6 000 europeiske selskaper er allerede til stede i India.
Et troverdig India-case
En sourcingbeslutning bør starte med behovet, ikke med en landfortelling. Noen kategorier vil favorisere India. Andre kan fortsatt favorisere Kina, Tyrkia, Vietnam, Mexico eller en europeisk leverandør.
Kinas verdiskaping i industrien er omtrent ni ganger større enn Indias. For svært integrerte forsyningskjeder og enorme produksjonsøkosystemer betyr den fordelen noe.
I World Banks Logistics Performance Index for 2023 ble Kina rangert som nummer 19 og India som nummer 38. India har forbedret seg betydelig, men gapet bør ikke ignoreres.
Utfordringen er sjelden om en indisk produsent finnes. Den er å identifisere hvilken produsent som har riktig kapasitet, dokumentasjon og kommersiell tilpasning.
Tallene på denne siden bruker de siste oppgitte dataene fra World Bank, IMF og europeiske institusjoner per oktober 2026. Indikatorer på landnivå er kontekstuelle og bør ikke tolkes som leverandørprestasjon.
Gjør India-caset konkret
Fortell oss hva du sourcer. Vi vurderer om India gir mening for produktet, prosessen, volumene og sourcingkonteksten før vi foreslår neste steg.
Start et sourcingprosjekt